Domain scvh.de kaufen?
Wir ziehen mit dem Projekt
scvh.de um.
Sind Sie am Kauf der Domain
scvh.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain scvh.de kaufen?
Was ist ein Dispokredit?
Was ist ein Dispokredit? Ein Dispokredit ist eine Art von kurzfristigem Kredit, den Banken ihren Kunden gewähren, um deren Konten zu überziehen. Dieser Kreditrahmen wird in der Regel individuell festgelegt und kann je nach Bonität des Kunden variieren. Der Dispokredit ermöglicht es dem Kunden, auch bei fehlender Deckung auf dem Konto weiterhin Zahlungen zu tätigen. Allerdings ist der Dispokredit in der Regel mit hohen Zinsen verbunden, weshalb er nur für kurzfristige finanzielle Engpässe genutzt werden sollte. **
Was bedeutet dispokredit einräumen?
Was bedeutet dispokredit einräumen? Ein Dispokredit ist eine kurzfristige Kreditlinie, die von Banken eingeräumt wird, um das Konto des Kunden zu überziehen. Der Kunde kann somit über das Guthaben hinaus Geld abheben oder Zahlungen tätigen. Die Höhe des Dispokredits wird individuell festgelegt und basiert auf der Bonität des Kunden. Es ist wichtig zu beachten, dass ein Dispokredit mit hohen Zinsen verbunden ist und daher nur für kurzfristige Liquiditätsengpässe genutzt werden sollte. **
Ähnliche Suchbegriffe für Dispokredit
Top-Angebote
Produkte zum Begriff Dispokredit:
-
Domain-Driven Design kompakt, Fachbücher von Vaughn VernonDomain-Driven Design (DDD) richtet den Fokus in der Softwareentwicklung auf das Wesentliche: die Domäne. Die Domäne wird als Modell in die Software übertragen. Damit entwickeln Sie Software in hoher Qualität, die lange hält, den Anwender zufriedenstellt und die Basis für Microservices bildet. Dieses Buch bietet einen kompakten Einstieg in DDD. Die wesentlichen Konzepte, wie die Entwicklung einer ubiquitären Sprache, das Aufteilen der Domäne in begrenzte Kontexte und die Konstruktion innerhalb von begrenzten Kontexten, werden vermittelt. Ausserdem wird die Anbindung von Legacy-Systemen behandelt. Die Themen im Einzelnen: - Strategisches Design mit begrenzten Kontexten und der ubiquitären Sprache - Strategisches Design mit Subdomänen - Strategisches Design mit Kontextmapping - Taktisches Design mit Aggregaten - Taktisches Design mit Domänenereignissen. Auch auf Techniken zur Beschleunigung von Design wird eingegangen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man ein dispokredit kündigen?
Ja, ein Dispokredit kann in der Regel jederzeit von der Bank oder dem Kunden gekündigt werden. Der Kunde kann den Dispokredit kündigen, indem er den offenen Betrag zurückzahlt und die Bank informiert. Die Bank kann den Dispokredit kündigen, wenn der Kunde die vereinbarten Konditionen nicht einhält oder die Bonität des Kunden sich verschlechtert. Es ist wichtig, die genauen Kündigungsbedingungen im Kreditvertrag zu überprüfen. In einigen Fällen kann eine Kündigung des Dispokredits zu zusätzlichen Kosten führen. **
-
Wie wird der dispokredit berechnet?
Wie wird der dispokredit berechnet? Der Dispokredit wird in der Regel auf Basis des monatlichen Geldeingangs auf dem Konto festgelegt. Die Bank prüft die Bonität des Kunden und legt dann einen individuellen Verfügungsrahmen fest. Die Zinsen für den Dispokredit werden täglich auf den in Anspruch genommenen Betrag berechnet und monatlich vom Konto abgebucht. Es ist wichtig, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen in der Regel deutlich höher sind als bei anderen Kreditformen. **
-
Wann lohnt sich ein Dispokredit?
Ein Dispokredit lohnt sich in der Regel nur, wenn man kurzfristig und überschaubar einen finanziellen Engpass überbrücken muss. Wenn man regelmäßig sein Konto überzieht, sollte man jedoch andere Finanzierungsmöglichkeiten in Betracht ziehen, da die hohen Zinsen beim Dispokredit langfristig sehr teuer werden können. Es ist wichtig, den Dispokredit nur für kurze Zeit und in geringem Umfang zu nutzen, um die Kosten niedrig zu halten. Zudem sollte man darauf achten, den Dispokredit schnellstmöglich wieder auszugleichen, um zusätzliche Zinskosten zu vermeiden. Letztendlich sollte man sich vor der Nutzung eines Dispokredits immer über alternative Finanzierungsmöglichkeiten informieren und abwägen, ob diese nicht günstiger sind. **
-
Kann man einen Dispokredit umschulden?
Kann man einen Dispokredit umschulden? Ja, es ist möglich, einen Dispokredit umzuschulden, indem man einen günstigeren Kredit aufnimmt, um den Dispokredit auszugleichen. Dies kann dazu beitragen, Zinskosten zu senken und die finanzielle Belastung zu reduzieren. Es ist wichtig, die Konditionen des neuen Kredits sorgfältig zu prüfen, um sicherzustellen, dass er tatsächlich günstiger ist als der Dispokredit. Zudem sollte man darauf achten, dass man nicht in eine neue Schuldenfalle gerät und den neuen Kredit verantwortungsbewusst zurückzahlt. **
Wie bekomme ich einen Dispokredit?
Um einen Dispokredit zu erhalten, musst du zuerst ein Girokonto bei einer Bank eröffnen. Anschließend musst du regelmäßige Geldeingänge auf dem Konto nachweisen, da Banken in der Regel einen festen monatlichen Geldeingang voraussetzen. Die Höhe des Dispokredits hängt von deinem Einkommen und deiner Bonität ab. Es ist wichtig, verantwortungsbewusst mit dem Dispokredit umzugehen, da die Zinsen dafür oft sehr hoch sind. Wenn du einen Dispokredit beantragen möchtest, solltest du dich am besten direkt an deine Bank wenden und dort die Konditionen erfragen. **
Kann jeder ein Dispokredit bekommen?
Kann jeder ein Dispokredit bekommen? Nein, nicht jeder kann automatisch einen Dispokredit erhalten. Die Vergabe eines Dispokredits hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kunden, seinem Einkommen und seiner finanziellen Situation. Banken prüfen diese Kriterien, bevor sie einem Kunden einen Dispokredit gewähren. Es ist wichtig, verantwortungsbewusst mit einem Dispokredit umzugehen, da hohe Zinsen anfallen können, wenn das Konto überzogen wird. Es empfiehlt sich daher, den Dispokredit nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und die Rückzahlung gesichert ist. **
Top-Angebote
Produkte zum Begriff Dispokredit:
-
Domain-Driven Design, Fachbücher von Eric EvansDas Buch "Domain-Driven Design" von Eric Evans bietet eine umfassende Einführung in die Prinzipien und Praktiken des domänenorientierten Designs in der Softwareentwicklung. Es richtet sich an Fachleute, die ihre Kenntnisse in der Modellierung von Softwareanwendungen vertiefen möchten. Mit einem klaren Fokus auf die Bedeutung des Verständnisses der Fachdomäne und der Kommunikation innerhalb von Entwicklungsteams vermittelt das Buch wertvolle Techniken zur Erstellung effektiver Modelle. Die Inhalte sind strukturiert und bieten sowohl theoretische als auch praktische Ansätze, um komplexe Softwareprojekte erfolgreich zu gestalten. Die Leser werden ermutigt, kontinuierlich zu lernen und ihre Modelle zu verfeinern, um den sich ändernden Anforderungen gerecht zu werden. Die Kombination aus tiefgreifenden Konzepten und praktischen Beispielen macht dieses Buch zu einem unverzichtbaren Leitfaden für Softwareentwickler und Architekten.61,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Implementing Domain-Driven Design, Fachbücher von Vaughn VernonErfolgreich mit Domain-Driven Design (DDD), dem heutigen Best-Practice-Rahmen und gemeinsamen Sprachgebrauch für Designentscheidungen, die Projekte beschleunigen, sie auf Kurs halten und gleichzeitig unvermeidliche Veränderungen reibungslos integrieren. Vaughn Vernons "Implementing Domain-Driven Design" baut auf Eric Evans' wegweisendem Werk auf und hilft Praktikern, die DDD-Lernkurve zu verkürzen, ihre besten Möglichkeiten zur Anwendung von DDD zu identifizieren und häufige Implementierungsfallen zu überwinden. Vernon präsentiert konkrete und realistische DDD-Techniken anhand von Beispielen aus vertrauten Bereichen, wie einer Scrum-basierten Projektmanagementanwendung, die mit einer Kollaborationssuite und einem Sicherheitsanbieter integriert ist. Jedes Prinzip wird durch realistische Java-Beispiele untermauert, und alle Inhalte werden durch eine einzige Fallstudie eines Unternehmens verbunden, das damit beauftragt ist, eine Reihe fortschrittlicher Softwaresysteme unter Verwendung von DDD-Techniken bereitzustellen.53,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Domain-Driven Design kompakt, Fachbücher von Vaughn VernonDomain-Driven Design (DDD) richtet den Fokus in der Softwareentwicklung auf das Wesentliche: die Domäne. Die Domäne wird als Modell in die Software übertragen. Damit entwickeln Sie Software in hoher Qualität, die lange hält, den Anwender zufriedenstellt und die Basis für Microservices bildet. Dieses Buch bietet einen kompakten Einstieg in DDD. Die wesentlichen Konzepte, wie die Entwicklung einer ubiquitären Sprache, das Aufteilen der Domäne in begrenzte Kontexte und die Konstruktion innerhalb von begrenzten Kontexten, werden vermittelt. Ausserdem wird die Anbindung von Legacy-Systemen behandelt. Die Themen im Einzelnen: - Strategisches Design mit begrenzten Kontexten und der ubiquitären Sprache - Strategisches Design mit Subdomänen - Strategisches Design mit Kontextmapping - Taktisches Design mit Aggregaten - Taktisches Design mit Domänenereignissen. Auch auf Techniken zur Beschleunigung von Design wird eingegangen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Dispokredit?
Was ist ein Dispokredit? Ein Dispokredit ist eine Art von kurzfristigem Kredit, den Banken ihren Kunden gewähren, um deren Konten zu überziehen. Dieser Kreditrahmen wird in der Regel individuell festgelegt und kann je nach Bonität des Kunden variieren. Der Dispokredit ermöglicht es dem Kunden, auch bei fehlender Deckung auf dem Konto weiterhin Zahlungen zu tätigen. Allerdings ist der Dispokredit in der Regel mit hohen Zinsen verbunden, weshalb er nur für kurzfristige finanzielle Engpässe genutzt werden sollte. **
-
Was bedeutet dispokredit einräumen?
Was bedeutet dispokredit einräumen? Ein Dispokredit ist eine kurzfristige Kreditlinie, die von Banken eingeräumt wird, um das Konto des Kunden zu überziehen. Der Kunde kann somit über das Guthaben hinaus Geld abheben oder Zahlungen tätigen. Die Höhe des Dispokredits wird individuell festgelegt und basiert auf der Bonität des Kunden. Es ist wichtig zu beachten, dass ein Dispokredit mit hohen Zinsen verbunden ist und daher nur für kurzfristige Liquiditätsengpässe genutzt werden sollte. **
-
Kann man ein dispokredit kündigen?
Ja, ein Dispokredit kann in der Regel jederzeit von der Bank oder dem Kunden gekündigt werden. Der Kunde kann den Dispokredit kündigen, indem er den offenen Betrag zurückzahlt und die Bank informiert. Die Bank kann den Dispokredit kündigen, wenn der Kunde die vereinbarten Konditionen nicht einhält oder die Bonität des Kunden sich verschlechtert. Es ist wichtig, die genauen Kündigungsbedingungen im Kreditvertrag zu überprüfen. In einigen Fällen kann eine Kündigung des Dispokredits zu zusätzlichen Kosten führen. **
-
Wie wird der dispokredit berechnet?
Wie wird der dispokredit berechnet? Der Dispokredit wird in der Regel auf Basis des monatlichen Geldeingangs auf dem Konto festgelegt. Die Bank prüft die Bonität des Kunden und legt dann einen individuellen Verfügungsrahmen fest. Die Zinsen für den Dispokredit werden täglich auf den in Anspruch genommenen Betrag berechnet und monatlich vom Konto abgebucht. Es ist wichtig, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen in der Regel deutlich höher sind als bei anderen Kreditformen. **
Ähnliche Suchbegriffe für Dispokredit
-
Samsung MagicINFO Hosting Remote ManagementLizenz bietet zentrale Fernverwaltung für Samsung Digital Signage und ermöglicht die Fernüberwachung von Geräten mit 24/7 NOC-Bundling. Samsung MagicINFO Hosting Remote Management ist eine Netzwerksoftware-Fernverwaltungslizenz, die Vor-Ort-Besuche und Serviceeinsätze eliminieren soll, indem sie zentralen Remote-Service und Monitoring bereitstellt, mit Plattform-Synchronisierung mit Ihrem Unternehmens-CRM für einen vollständigen Überblick über Hardware und Bildschirminhalte. Produkttyp: Lizenz Kategorie: Netzwerksoftware - System- und Fernadministration Bundling: 24/7 NOC Lizenzierung: 1 Lizenz Zentraler Remote-Service zur Geräteüberwachung Synchronisiert mit dem Unternehmens-CRM für Hardware- und Inhaltsübersicht Unterstützt effiziente Abläufe, indem Signage-Hardware und angezeigte Inhalte von einer zentralen Lösung aus sichtbar und verwaltbar bleiben.221,22 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
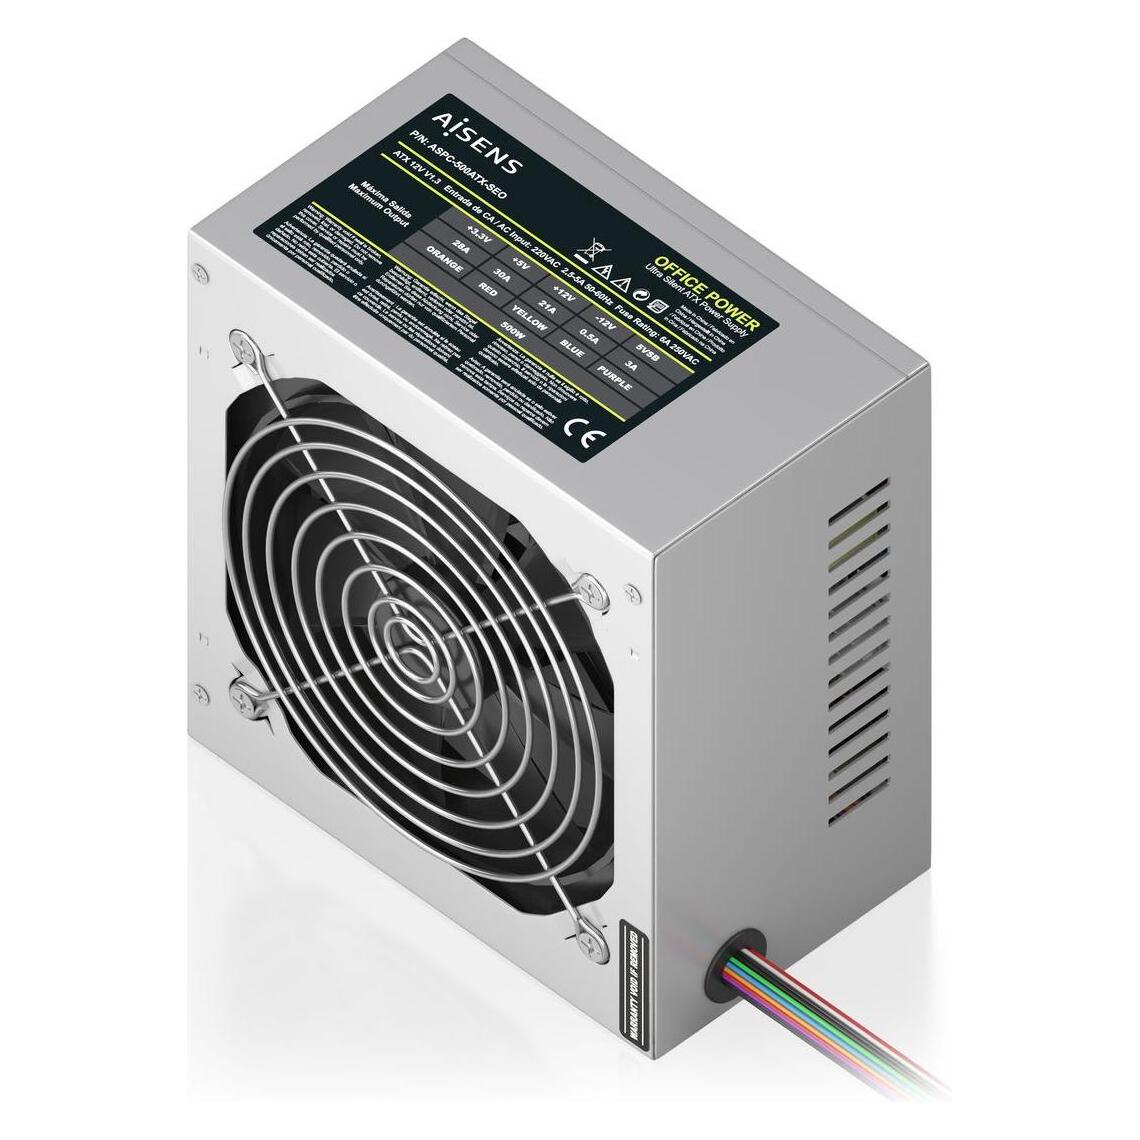
SENCOR SEO 4800BKMini-Backofen - Elektro, Leistungsaufnahme: 3500 W, Volumen: 48 l, einstellbare Temperatur von 90 bis 230 °C, Oberhitze und Unterhitze, Kochfeld: Gusseisen, 2 Platten, Thermostat, Lichtanzeige, Ventilator und Drehspieß, mechanisch Steuerung per Drehrolle, Inhalt des Pakets: Grillgitter, Grillrost und Blech, Farbe: schwarz, Abmessungen: 39,5 × 43,5 × 43,5 cm (H×B×T) Elektrischer Backofen mit KochplattenSencor SEO 4800BKDer ideale multifunktionale Helfer für kleine KüchenMit dem elektrischen Backofen mit Kochplatten Sencor SEO 4800BK können Sie dank der Gesamtleis129,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann lohnt sich ein Dispokredit?
Ein Dispokredit lohnt sich in der Regel nur, wenn man kurzfristig und überschaubar einen finanziellen Engpass überbrücken muss. Wenn man regelmäßig sein Konto überzieht, sollte man jedoch andere Finanzierungsmöglichkeiten in Betracht ziehen, da die hohen Zinsen beim Dispokredit langfristig sehr teuer werden können. Es ist wichtig, den Dispokredit nur für kurze Zeit und in geringem Umfang zu nutzen, um die Kosten niedrig zu halten. Zudem sollte man darauf achten, den Dispokredit schnellstmöglich wieder auszugleichen, um zusätzliche Zinskosten zu vermeiden. Letztendlich sollte man sich vor der Nutzung eines Dispokredits immer über alternative Finanzierungsmöglichkeiten informieren und abwägen, ob diese nicht günstiger sind. **
-
Kann man einen Dispokredit umschulden?
Kann man einen Dispokredit umschulden? Ja, es ist möglich, einen Dispokredit umzuschulden, indem man einen günstigeren Kredit aufnimmt, um den Dispokredit auszugleichen. Dies kann dazu beitragen, Zinskosten zu senken und die finanzielle Belastung zu reduzieren. Es ist wichtig, die Konditionen des neuen Kredits sorgfältig zu prüfen, um sicherzustellen, dass er tatsächlich günstiger ist als der Dispokredit. Zudem sollte man darauf achten, dass man nicht in eine neue Schuldenfalle gerät und den neuen Kredit verantwortungsbewusst zurückzahlt. **
-
Wie bekomme ich einen Dispokredit?
Um einen Dispokredit zu erhalten, musst du zuerst ein Girokonto bei einer Bank eröffnen. Anschließend musst du regelmäßige Geldeingänge auf dem Konto nachweisen, da Banken in der Regel einen festen monatlichen Geldeingang voraussetzen. Die Höhe des Dispokredits hängt von deinem Einkommen und deiner Bonität ab. Es ist wichtig, verantwortungsbewusst mit dem Dispokredit umzugehen, da die Zinsen dafür oft sehr hoch sind. Wenn du einen Dispokredit beantragen möchtest, solltest du dich am besten direkt an deine Bank wenden und dort die Konditionen erfragen. **
-
Kann jeder ein Dispokredit bekommen?
Kann jeder ein Dispokredit bekommen? Nein, nicht jeder kann automatisch einen Dispokredit erhalten. Die Vergabe eines Dispokredits hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kunden, seinem Einkommen und seiner finanziellen Situation. Banken prüfen diese Kriterien, bevor sie einem Kunden einen Dispokredit gewähren. Es ist wichtig, verantwortungsbewusst mit einem Dispokredit umzugehen, da hohe Zinsen anfallen können, wenn das Konto überzogen wird. Es empfiehlt sich daher, den Dispokredit nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und die Rückzahlung gesichert ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.